Capítulo 8 — Sistemas de Ecuaciones y Desigualdades
8.4 - Álgebra de Matrices
El producto de matrices parece una regla arbitraria hasta que se entiende para qué sirve: es la única manera de que componer dos transformaciones del plano corresponda a multiplicar dos tablas.
Al final de la sección anterior quedó una observación: un sistema lineal es, esencialmente, una tabla de coeficientes, y la eliminación solo opera sobre esa tabla. Esta sección toma la observación en serio. Define las tablas, llamadas matrices, con sus operaciones, y demuestra sus propiedades. Muestra luego el resultado que justifica la definición del producto: que multiplicar matrices es componer transformaciones del plano, con lo que las rotaciones del §7.2 y las fórmulas de suma de ángulos encuentran aquí una escritura nueva.
§1. Matrices
Sección titulada «§1. Matrices»Definición. Una matriz de filas y columnas, o de tamaño , es una tabla rectangular de números reales,
donde , la entrada , ocupa la fila y la columna . Se escribe . Dos matrices son iguales si tienen el mismo tamaño y las mismas entradas en cada posición.
Una matriz de una sola columna, , se identifica con un vector de (§7.7) escrito en columna, y una de una sola fila, , se llama matriz fila. Una matriz con tantas filas como columnas, , es cuadrada, y sus entradas forman su diagonal principal. La matriz nula tiene todas sus entradas nulas, y la matriz identidad es la cuadrada con en la diagonal principal y fuera de ella, es decir, si y si .
§2. Suma y producto por un escalar
Sección titulada «§2. Suma y producto por un escalar»Definición. Si y tienen el mismo tamaño, su suma es . El producto de por un número es .
Como ambas operaciones se realizan entrada por entrada, heredan las propiedades de los números reales: la suma es conmutativa y asociativa, es su neutro, es el opuesto de , y valen , , y . Cada una se verifica escribiendo la entrada de ambos miembros y usando la propiedad correspondiente de . {{Todo: estructura general del espacio de matrices | Álgebra Lineal}}
§3. El producto matricial
Sección titulada «§3. El producto matricial»Definición. Si es de tamaño y es de tamaño , es decir, si el número de columnas de es igual al número de filas de , su producto es la matriz de tamaño cuya entrada es
En palabras, la entrada de es el producto punto (§7.7) de la fila de con la columna de . Si los tamaños no encajan, el producto no está definido. Por ejemplo,
La definición tiene una primera justificación inmediata. El sistema lineal de la sección anterior, con la matriz de sus coeficientes, la columna de las incógnitas y la de los términos independientes, se escribe como la única ecuación matricial
porque la entrada de es , el primer miembro de la ecuación . La segunda justificación, más profunda, se da en el §4.
Teorema 1. Siempre que los tamaños permitan los productos y las sumas indicadas:
Primero, la asociatividad, . Segundo, la distributividad, y . Tercero, para todo escalar . Y cuarto, para toda matriz de tamaño .
Demostración. Para la asociatividad, sean de , de y de . La entrada de es
que es la entrada de ; se intercambió el orden de dos sumas finitas y se usó la distributividad de . Para la distributividad, la entrada de es , la de ; el otro caso y el tercer punto son iguales. Para el cuarto, , porque solo el término es no nulo, y análogamente para .
Con la asociatividad se pueden escribir productos de tres o más matrices sin paréntesis, y para una matriz cuadrada las potencias , cumplen .
Lo que el producto de matrices no cumple es tan importante como lo que cumple.
Proposición 2. El producto de matrices no es conmutativo, y no vale la cancelación: existen matrices , y con ; con , ; y con y .
Demostración. Sean y . Entonces
distintas, de modo que . Además , con . Y con , resulta , con : no se puede cancelar .
Estas propiedades ausentes tienen consecuencias algebraicas concretas. Como en general, no se reduce a . Y como el producto de dos matrices no nulas puede ser nulo, una ecuación no implica ni . El §8.5 mostrará cuándo sí se puede cancelar: cuando tiene inversa.
§4. Matrices y transformaciones del plano
Sección titulada «§4. Matrices y transformaciones del plano»Un vector de escrito en columna, , puede multiplicarse a izquierda por una matriz de , y el resultado es otra columna de dos entradas. Cada matriz define entonces una transformación del plano en sí mismo, .
Definición. Una transformación es lineal si y para todos y .
Proposición 3. Para toda matriz de , es lineal, y sus columnas son y , con y . Recíprocamente, toda transformación lineal es , para la matriz cuyas columnas son y .
Demostración. La linealidad de es la distributividad y la propiedad del Teorema 1. Al multiplicar, es la primera columna de y la segunda. Recíprocamente, sea lineal y la matriz de columnas y . Todo es , y por la linealidad, .
La proposición dice que las transformaciones lineales del plano son las matrices , y que una transformación queda determinada por lo que hace a los dos vectores y . El resultado central es el siguiente.
Teorema 4. Para matrices y de , : aplicar y luego es lo mismo que aplicar la matriz .
Demostración. Para todo , por la asociatividad del Teorema 1, .
Ese es el sentido de la definición del producto: la regla, extraña a primera vista, de multiplicar filas por columnas es exactamente la que hace que componer transformaciones corresponda a multiplicar tablas. Y muestra por qué el producto no es conmutativo: el orden en que se aplican dos transformaciones importa, y significa «primero , luego ».
Las matrices de las transformaciones básicas. La rotación de ángulo alrededor del origen del §7.2, , es la transformación lineal de matriz
La reflexión respecto del eje de abscisas, , tiene matriz ; el escalamiento por factores y en cada eje, ; y la cizalla horizontal, , que desplaza cada punto horizontalmente en proporción a su altura. La Figura 8.3 muestra el efecto de algunas sobre una figura asimétrica.
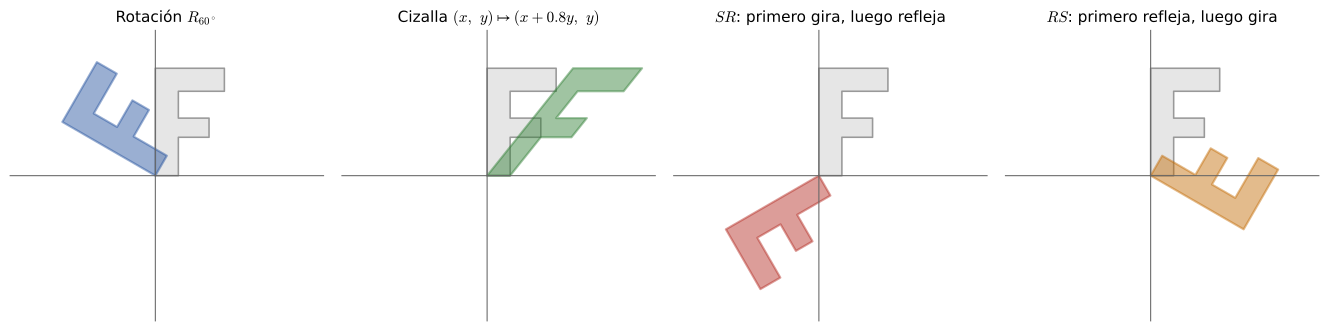 Figura 8.3 — Transformaciones del plano. Los dos paneles de la derecha muestran que : reflejar y rotar no conmutan.
Teorema 5. Para todo par de números reales y , .
Demostración. Multiplicando,
por las fórmulas de suma del §7.2.
Este teorema es la lectura matricial de la trigonometría de la suma, la que el §7.2 y el §7.8 anunciaron: las fórmulas de suma de ángulos son, exactamente, la afirmación de que el producto de dos matrices de rotación es la matriz de rotación del ángulo suma. De ella se sigue también una fórmula de potencias: como , por inducción, para todo entero , y es la versión matricial del teorema de De Moivre del §7.6.
Como los ángulos se suman en cualquier orden, las rotaciones conmutan entre sí, . Pero no conmutan con las reflexiones:
que difieren siempre que , como muestra la Figura 8.3. La no conmutatividad de la Proposición 2 no es una rareza algebraica: es el hecho geométrico de que girar y luego reflejar no es lo mismo que reflejar y luego girar.
Hay además una coincidencia con los números complejos. Las matrices de la forma se multiplican como los complejos :
que corresponde a . La rotación de , , satisface , que es la matriz del hecho .
La sección muestra un patrón que se repetirá: una operación que parecía arbitraria, el producto de tablas, se justifica por la estructura que representa, la composición. Y la estructura misma, las transformaciones del plano, tiene una propiedad que las cuentas con números aislados no captan: el orden importa. La aritmética de matrices es la primera del libro que no es conmutativa, y eso obliga a cuidar lo que en los números se daba por sentado, como cancelar un factor o despejar una incógnita. Queda pendiente la pregunta de cuándo, y cómo, se puede deshacer una transformación: es decir, cuándo una matriz tiene otra que, multiplicada por ella, da la identidad.
Esa es la cuestión de la sección siguiente: las matrices inversas, que permiten despejar de como se despeja de .
Copyright © 2026 Carlos Dagorret — Licencia Creative Commons Atribución-NoComercial-SinDerivadas 4.0 Internacional (CC BY-NC-ND 4.0)